B/43(ビーヨンサン)は、株式会社スマートバンクが提供する、チャージ式のVisaプリペイドカードと家計簿アプリが一体になったサービスです。2025年3月24日に名称が「ワンバンク」に変わり、現在はワンバンクとして提供されています。
事前にチャージした金額の範囲で使う仕組みのため、使いすぎを防ぎながら家計を管理したい人に向いたサービスです。あとで支払う「あとばらいチャージ」の機能もあります。
本記事では、ワンバンク(旧B/43)のサービス内容と運営会社、カードの種類、チャージと出金の方法、あとばらいチャージの仕組みと注意点を解説します。
ワンバンク(旧B/43)の基本情報
ワンバンクは、アプリでアカウントを作るとVisaプリペイドカードを発行でき、カードの利用内容がアプリの家計簿に自動で記録されるサービスです。2025年3月24日の名称変更にあわせて、「B/43カード」は「ワンバンクカード」、「B/43プラス」は「ワンバンクプラス」に名前が変わりました。
ワンバンクの運営会社
ワンバンクを運営する株式会社スマートバンクの会社情報です。資金移動業者と前払式支払手段(第三者型)の発行者として、関東財務局に登録しています。
| 運営会社 | 株式会社スマートバンク |
|---|---|
| 設立 | 2019年4月 |
| 代表取締役 | 堀井 翔太 |
| 資本金 | 31億円 |
| 所在地 | 東京都品川区西五反田7-22-17 五反田TOCビル 11F |
| 事業者登録 | 資金移動業者 関東財務局長 第00084号 前払式支払手段(第三者型) 関東財務局長 第00782号 |
ワンバンク(旧B/43)の主な特徴
ワンバンクの主な特徴は、次のとおりです。
- チャージした金額の範囲で使えるVisaプリペイドカード
- 用途に合わせて選べる3種類のカード
- 利用内容がアプリに自動で記録される家計簿機能
- 3Dセキュアなどのセキュリティ対策と不正利用の補償
- 後払いで入金できるあとばらいチャージ
チャージ式のVisaプリペイドカード
ワンバンクのカードは、事前にチャージした金額の範囲で使えるVisaプリペイドカードです。Visaの加盟店であれば、クレジットカードと同じように支払いに使えます(一部使えない店舗があります)。
カードの発行そのものに審査はありません。アプリですぐに使えるバーチャルカードと、郵送されるカードがあり、2025年11月からはAndroidでGoogle Payにも対応したと報じられています。
用途に合わせて選べる3種類のカード
ワンバンクのカードは、使う人や目的に合わせて3種類から選べます。1つのアプリで併用することもできます。
- マイカード:個人の生活費やお小遣いの管理に使うカード
- ペアカード:夫婦やパートナーが1つの残高を共有して使うカード
- ジュニアカード:親がチャージした分だけを子どもが使うカード
有料プランの「ワンバンクプラス」に申し込むと、家計簿のカテゴリのカスタマイズや、ポケット機能の拡張などが使えるようになります。
カードには、ICチップのないノーマルカードと、ICチップ付きカードがあります。
| 項目 | ノーマルカード | ICチップ付きカード |
|---|---|---|
| ICチップ | なし | あり |
| Visaのタッチ決済 | 非対応 | 対応 |
| 3Dセキュア | 対応 | 対応 |
| 発行手数料 | 無料 | 所定の手数料 |
利用内容がアプリに自動で記録される
カードを使うと、利用内容がすぐにアプリへ反映され、家計簿が自動で作られます。毎月の予算や項目ごとの予算を設定でき、「ポケット」機能を使うと、目的別に残高を分けて管理できます。
セキュリティ対策と不正利用の補償
ワンバンクのカードは3Dセキュアに対応し、運営会社はクレジットカード業界のセキュリティ基準であるPCI DSSの準拠認定を受けています。不正利用があった場合はアプリからすぐにカードを止められます。
不正利用の補償は、2025年3月24日の規約改定で「1事故あたり原則10万円」の上限が削除され、不正利用によって直接損害を受けた金額を補償する内容に変わりました。
アプリの登録とカード発行の流れ
ワンバンクを使うには、まずアプリをダウンロードします。
iPhoneの方はこちら

Androidの方はこちら

アカウントの作成からカードの発行までは、次の流れで進めます。
- アプリをダウンロードする
- マイカード・ペアカード・ジュニアカードから選ぶ
- メールアドレスと電話番号を登録し、利用規約に同意する
- 本人確認書類を提出し、氏名や住所などを入力する
- カードの種類(ノーマル・ICチップ付き)と配送先を選んで申し込む
- カードが届いたら、アプリで利用開始の手続きをする
本人確認を終える前に入金した残高は、後から出金できない残高になります。出金を予定している場合は、先に本人確認を済ませておく必要があります。
ワンバンク(旧B/43)のチャージ方法
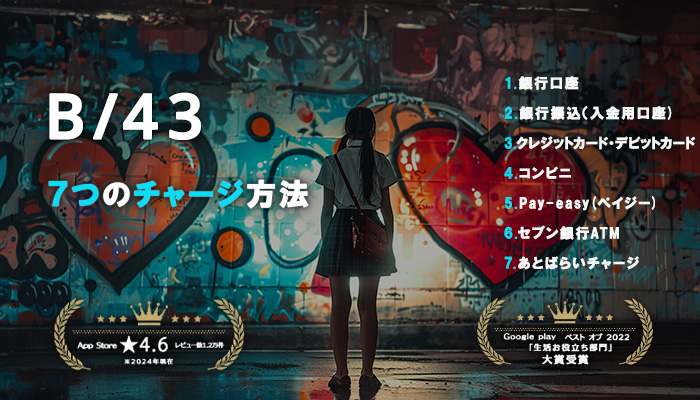
ワンバンクには、次の方法でチャージ(入金)できます。1回あたりの上限額は方法ごとに異なるため、アプリの入金画面で確認してください。
- 銀行口座(アプリに登録した口座から入金)
- 銀行振込(利用者ごとの入金用口座へ振り込む)
- クレジットカード・デビットカード
- コンビニ
- Pay-easy(ペイジー)
- セブン銀行ATM
- あとばらいチャージ(後払い)
入金方法によって、後から出金できる残高かどうかが変わります。クレジットカードやあとばらいチャージで入金した残高は、ATMで出金できません。2025年3月24日の改定後の資金決済法に基づく表示でも、出金できる残高(ワンバンクマネー)のチャージ方法に、クレジットカードと後払いは含まれていません。
ワンバンク(旧B/43)の出金方法
出金できる残高は、提携先のセブン銀行ATMで現金として引き出せます。アプリで出金額を入力すると、ATMで入力する提携先コード・お客様番号・確認番号が表示され、ATMの「カードを使わない番号入力での取引」から手続きします。
| 出金の単位 | 1,000円 |
|---|---|
| 1回の上限 | 10万円 |
| 1日の上限 | 20万円 |
| 出金できる場所 | 提携先のセブン銀行ATM |
あとばらいチャージの仕組み
あとばらいチャージは、手元にお金がなくても残高に入金し、チャージした金額と手数料を、チャージした日の翌月末までにコンビニで支払う仕組みです。チャージできるのは3,000円から、アプリに表示される申請可能額までです(上限は5万円)。
申請のたびに審査があり、申請可能額が表示されていても、その金額をチャージできるとは限りません。申請可能額は、これまでの利用状況や支払い状況によって変わります。
手数料はチャージ金額に応じて500円〜1,800円で、1万円のチャージでは500円(5%)です。支払いが遅れると、手数料とは別に遅延損害金がかかります。あとばらいチャージの手数料の一覧と実質的なコストは、以下の記事で解説しています。
ワンバンク(旧B/43)の注意点
- あとばらいチャージは手数料がかかり、申請のたびに審査がある
- クレジットカードやあとばらいチャージで入金した残高は出金できない
- 一部使えない店舗がある
- 長期間使わないと残高が失効する場合がある
あとばらいチャージの手数料
あとばらいチャージの手数料は金額帯ごとの定額で、少額のチャージほど割合が高くなります。1万円のチャージで500円の手数料は、支払いまでの1〜2か月で5%の負担です。使う場合は、翌月末に全額を支払えるかを確認してからにしましょう。
一部使えない店舗がある
プリペイドカードのため、次のような支払いには使えない場合があります。
- 公共料金・携帯電話料金・保険料など、一部の定期的な支払い
- 宿泊施設やガソリンスタンドなど、支払金額が後から決まる店
- インターネットに接続していない(オフラインの)加盟店
残高の失効
最後に残高が増減した日から5年間、残高の動きがないと、残高が失効すると案内されています。使わなくなった場合は、出金できる残高を出金しておくと安心です。
ワンバンク(旧B/43)に関するよくある質問
ワンバンク(旧B/43)についてのまとめ
B/43は、2025年3月24日に名称がワンバンクに変わった、株式会社スマートバンクのVisaプリペイドカードと家計簿アプリのサービスです。マイカード・ペアカード・ジュニアカードの3種類があり、カードの発行に審査はありません。
チャージは銀行口座やコンビニなど7つの方法があり、出金できるのは銀行口座やコンビニなどから入金した残高だけです。あとばらいチャージは、500円〜1,800円の手数料がかかり、翌月末までにコンビニで支払う仕組みです。
各サービスの仕組み・契約前に確認すべきポイント・利用時の注意点を解説しています。ご利用を検討される前にご確認ください。
